【この記事の結論:一番にお伝えしたいこと】
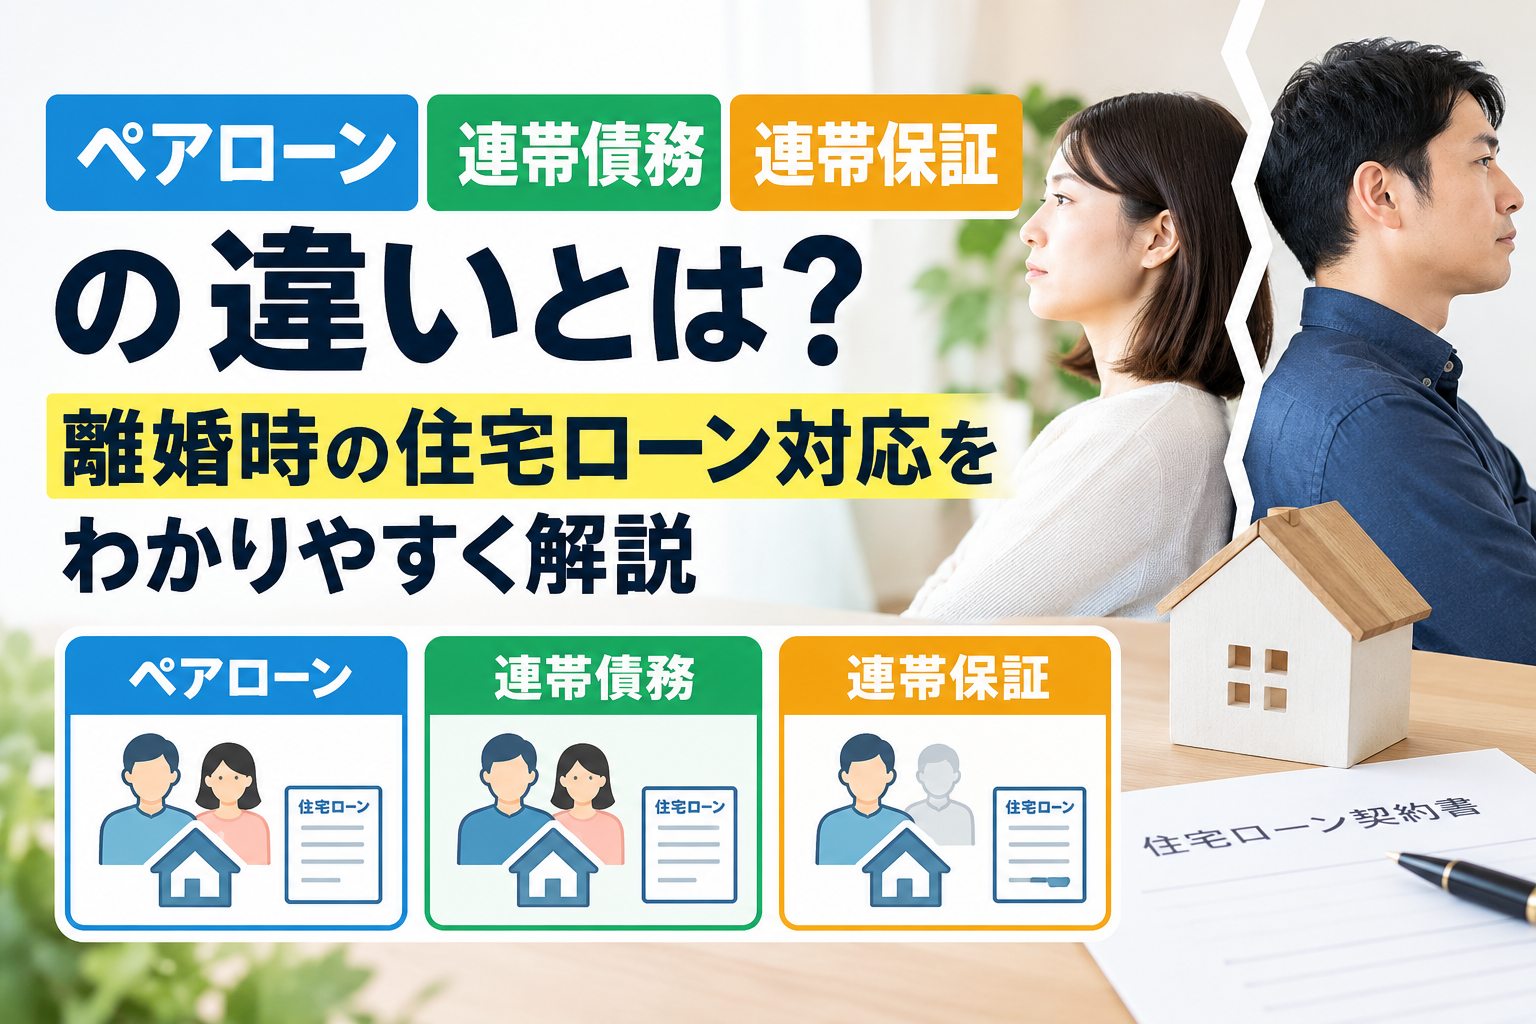
住宅ローンには「ペアローン」「連帯債務型」「連帯保証型」の3種類があり、離婚時に取れる対応はこの契約形態によって大きく異なります。
「ペアローンだから」と思い込んで話し合いを進めた結果、実は連帯債務型だった、というケースも少なくありません。
まずはご自身の契約形態を正確に把握することが、名義変更や借り換えを検討するための第一歩です。
この記事では、3つの契約形態の違いと確認方法、それぞれで取れる対応の違いを専門家がわかりやすく解説します。
離婚で住宅ローンが問題になる前に知っておきたい「契約形態」の違い
離婚の話し合いで住宅ローンが議題に上がると、多くの方が「ペアローンだから連帯保証人から抜けられない」といった情報をインターネットで目にします。
しかし、実際にはご自身が組んでいるローンが「ペアローン」なのか「連帯債務型」なのか「連帯保証型」なのかによって、法的な立場も取れる対応も異なります。
この違いを理解しないまま話し合いを進めると、後になって「思っていたのと違った」というトラブルにつながりかねません。
まずはそれぞれの契約形態の基本的な仕組みから確認していきましょう。
ペアローンとは?特徴と離婚時のポイント
ペアローンは、夫婦それぞれが別々に住宅ローン契約を結ぶ形態です。まずはその仕組みと、離婚時にどのような問題が生じやすいかを解説します。
ペアローンの仕組み
ペアローンとは、夫婦がそれぞれ独立した住宅ローン契約を金融機関と締結する方式です。
たとえば夫が3,000万円、妻が2,000万円というように、1つの物件に対して2本の住宅ローンが存在することになります。
それぞれが独立した債務者であるため、原則としてお互いが相手のローンの「連帯保証人」を務める契約になっているのが一般的です。
この形態の大きな特徴は、夫婦それぞれが住宅ローン控除を受けられる点や、団体信用生命保険(団信)にもそれぞれが加入している点です。
持分割合も、借入額に応じて夫婦それぞれの名義で登記されているケースがほとんどです。
ペアローンが離婚時に厄介な理由
ペアローンの場合、自分名義のローンを完済したり借り換えたりしても、相手名義のローンには手を出せません。
さらに、自分が相手のローンの連帯保証人になっているケースが多いため、家を出ていく側であっても、相手が返済を滞納すれば自分に一括請求が及ぶ可能性があります。
つまり、ペアローンは「2本の独立したローン」と「相互の連帯保証」という二重構造になっている点が、離婚時に問題を複雑化させる最大の要因です。
「離婚でペアローン解消・名義変更は可能?住宅ローン一本化と妻が住み続ける5つの方法」
「離婚でペアローン解消!名義変更できない壁を突破する4つの極意」
連帯債務型住宅ローンとは?特徴と離婚時のポイント
連帯債務型は、ペアローンとは異なり1本の契約を夫婦で共有する形態です。仕組みと離婚時の注意点を見ていきましょう。
連帯債務型の仕組み
連帯債務型住宅ローンは、1つの住宅ローン契約に対して、夫婦がそれぞれ「連帯債務者」として名前を連ねる方式です。
ペアローンのように契約が2本に分かれているわけではなく、あくまで1本の契約を夫婦二人で背負う形になります。
主債務者(多くは収入の多い側)と連帯債務者に分かれますが、法的にはどちらも全額の返済義務を負う点がポイントです。
住宅金融支援機構の「フラット35」などで多く見られる仕組みで、夫婦の収入を合算して審査を受けられるメリットがあります。
持分割合は出資割合に応じて共有名義となるのが一般的です。
連帯債務型が離婚時に厄介な理由
連帯債務型の最大の特徴は「主債務者・連帯債務者のどちらも、ローン全額に対して返済義務を負う」という点です。
ペアローンのように「自分の分だけ」という概念がなく、名義から外れない限り、収入がなくなっても全額の返済義務を免れることはできません。
また、金融機関によっては連帯債務者を外す手続き自体を用意していないこともあり、借り換えや売却以外の解決策が限られやすい点にも注意が必要です。
連帯保証型住宅ローンとは?特徴と離婚時のポイント
連帯保証型は、名義人以外の一方が保証人として契約に関与する形態です。仕組みと離婚時の注意点を解説します。
連帯保証型の仕組み
連帯保証型住宅ローンは、住宅ローンの契約者(債務者)は夫婦のどちらか一方のみで、もう一方が「連帯保証人」として契約に加わる方式です。
債務者ではないため、原則として住宅の名義(所有権)は持たず、住宅ローン控除や団信の対象にもなりません。
その一方で、主債務者が返済を滞納した場合、連帯保証人は自分の債務であるかのように全額の返済を請求される立場にあります。
連帯保証型が離婚時に厄介な理由
連帯保証型の場合、離婚後に家を出ていく側が「連帯保証人」であるケースが多く見られます。
所有権も住んでもいない家について、元配偶者の返済状況によって自分の生活が左右されてしまう点が最大の悩みどころです。
連帯保証人の解除には金融機関の承諾が必須で、離婚を理由にしただけでは応じてもらえないことがほとんどです。
さらに厄介なのは、連帯保証人になっていること自体を、離婚後しばらく経ってから忘れてしまうケースがある点です。
元配偶者が再婚や転職などで生活環境を変え、数年後に返済を滞納すると、何の前触れもなく金融機関から一括請求の連絡が届くことがあります。
「もう他人になったのだから関係ない」という感覚は法的には通用しないため、連帯保証型の契約であることが分かった時点で、早めに対応を検討しておくことが重要です。
【比較表】ペアローン・連帯債務・連帯保証の違い一覧
ここまで解説した3つの契約形態の違いを、以下の表で整理します。離婚時に自分がどの立場にあるかを確認する際の参考にしてください。
| 項目 | ペアローン | 連帯債務型 | 連帯保証型 |
|---|---|---|---|
| 契約の本数 | 2本(夫婦それぞれ) | 1本(共有) | 1本(債務者は一方のみ) |
| 住宅の名義(所有権) | 夫婦それぞれの持分 | 夫婦の共有名義が一般的 | 債務者のみの単独名義が一般的 |
| 住宅ローン控除 | 夫婦それぞれが適用可 | 夫婦それぞれが適用可 | 債務者のみ適用可 |
| 団体信用生命保険 | 夫婦それぞれ加入 | 主債務者のみが一般的 | 債務者のみ加入 |
| 離婚時の主な問題 | 2本のローン整理と相互の保証関係 | 全額返済義務が両者に残る | 所有権のない側に保証責任だけが残る |
自分の契約形態はどれ?確認方法
「自分がどの契約形態か分からない」という方も少なくありません。ここでは、契約形態を確認するための具体的な方法を2つ紹介します。
金銭消費貸借契約書で確認する
最も確実な確認方法は、住宅ローンを契約した際に金融機関から交付される「金銭消費貸借契約書」を確認することです。
契約書には、契約者(債務者)が誰か、連帯債務者や連帯保証人として名前が記載されているかが明記されています。
契約書が手元にない場合は、金融機関の窓口やコールセンターに問い合わせることで、契約内容の写しを取り寄せられることがほとんどです。
登記簿謄本・団体信用生命保険の加入状況で確認する
契約書がすぐに見つからない場合は、法務局で取得できる「登記簿謄本(登記事項証明書)」も手がかりになります。
所有権の持分が夫婦それぞれに設定されていればペアローンの可能性が高く、一方のみの単独名義であれば連帯債務型または連帯保証型と推測できます。
さらに、団体信用生命保険の加入状況を金融機関に確認することでも、自分が「債務者」なのか「保証人」なのかの手がかりが得られます。
自己判断が難しい場合は、専門家に契約書一式を確認してもらうのが最も確実です。
契約形態別に見る、離婚時に取れる主な対応の違い
契約形態が分かったら、次に気になるのは「では自分の場合、どんな対応が取れるのか」という点でしょう。ここでは契約形態ごとに取れる主な対応の方向性を整理します。
ペアローンの場合に取れる対応
ペアローンの場合、2本のローンをそれぞれどう処理するかが焦点になります。
代表的な選択肢は、売却してすべて完済する方法、どちらか一方の単独名義に借り換えて一本化する方法、資金を用意して一括返済する方法の3つです。
いずれの方法でも、相互の連帯保証関係をどう解消するかを併せて検討する必要があります。
連帯債務型の場合に取れる対応
連帯債務型の場合、一方の名義に一本化する借り換えが中心的な選択肢になります。
ただし、連帯債務者を外す制度自体がない金融機関もあるため、まずは契約先の金融機関に「連帯債務者の変更・脱退」が可能かどうかを確認することが最初のステップです。
難しい場合は、売却による清算や、フラット35など柔軟な借り換え先の検討も選択肢に入ります。
連帯保証型の場合に取れる対応
連帯保証型で保証人側の立場にある場合、主債務者に借り換えや完済を進めてもらうことが解決の中心になります。
主債務者の協力が得られない場合は、離婚協議書で借り換え・売却の期限を明確に定めるなど、法的な取り決めによって間接的にプレッシャーをかける方法も検討されます。
「銀行に断られた!離婚時の住宅ローン名義変更を成功させる裏ワザ5選」
「【悩む方必見】離婚でペアローン解消・名義変更!家を守る3つの裏ワザ」
契約形態を正しく理解しないまま話し合いを進めるリスク
「うちはペアローンのはず」といった思い込みのまま離婚協議を進めてしまうと、後から契約形態の違いが判明し、想定していた解決策が使えないケースが起こり得ます。
たとえば、連帯債務型なのに「相手名義のローンだから関係ない」と誤解していると、実際には自分にも全額の返済義務が残っていた、という事態にもなりかねません。
また、離婚協議書や公正証書に「誰が」「どの契約について」「いつまでに」対応するのかを明記する際も、契約形態の正確な理解が前提になります。
曖昧な記載のまま公正証書を作成してしまうと、後々のトラブルの火種になりかねません。
「離婚協議書・公正証書に住宅ローンの取り決めをどう書く?文例と専門家に依頼すべき理由」
「【危険】離婚時に住宅ローン・ペアローン解消を放置する末路!名義変更できない罠と回避の全手順」
離婚と住宅ローンに関するよくある質問(Q&A)
Q. ペアローンと連帯債務型の違いを一言で教えてください。
A. ペアローンは夫婦それぞれが独立したローン契約を2本結ぶ形態で、連帯債務型は1本の契約を夫婦で共有する形態です。契約の本数と、お互いの返済義務の負い方が根本的に異なります。
Q. 契約書を紛失していても、自分の契約形態を確認できますか?
A. 可能です。契約している金融機関に問い合わせれば契約内容の写しを取り寄せられますし、法務局で登記簿謄本を取得することでも所有権の持分から契約形態を推測できます。
Q. 契約形態によって、相談すべき専門家は変わりますか?
A. 契約形態にかかわらず、金融機関との交渉には住宅ローンの実務知識が、離婚協議書の作成には法的な知識が必要です。特に連帯債務型・連帯保証型は法的な取り決めの重要性が高いため、法務と不動産・金融の両方に精通した専門家へ相談することをおすすめします。
まとめ:まずは自分の契約形態を正確に把握することから
離婚時の住宅ローン問題は、「ペアローン」「連帯債務型」「連帯保証型」のどの契約形態かによって、取るべき対応も、金融機関との交渉の進め方も変わってきます。
思い込みや不確かな情報のまま話し合いを進めるのではなく、まずは契約書や登記簿謄本を確認し、ご自身の正確な立場を把握することが解決への第一歩です。
そのうえで、それぞれの契約形態に応じた具体的な解決策を検討していくことをおすすめします。
離婚時の住宅ローン問題なら「離婚・遺産分割のローンサポート」にお任せください
「自分の契約形態がよく分からない」「銀行に相談しても専門用語ばかりで理解できない」という方も多くいらっしゃいます。
私たちは法務と不動産・金融の専門資格者チームが連携し、契約内容の確認から名義変更・借り換えの交渉まで一貫してサポートいたします。
神奈川県横浜市を拠点に、オンライン相談にも対応しております。まずはお気軽にご相談ください。